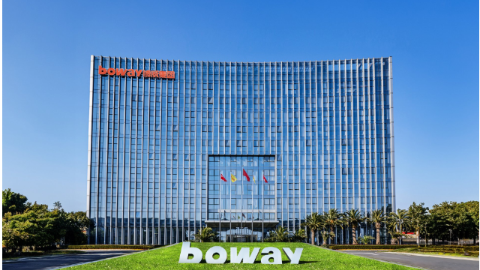
博威合金产能布局梳理:分阶段扩产与下游高成长赛道匹配分析
根据博威合金近期在上证 e 互动平台的回复,公司表示新材料各个板块的原有产能已接近满产,线材的新建产线的产能正在爬坡。该表述反映的是存量产能利用水平,不能简单外推为新增产能必然被完全消化。在此背景下,博威合金同步推进 2 万吨特殊合金线材项目、3 万吨高端电子带材项目及 15000 吨铜铝复合材料项目,三者处于不同建设阶段,对应不同下游赛道。
二、三大产能项目梳理与下游匹配度
(一)2 万吨特殊合金线材项目:已结项投产,承接存量订单缺口
根据博威合金可转债募投项目进展披露,2 万吨特殊合金电子材料线材扩产项目已结项。项目主要面向精密切割丝、精密电阻线材等应用场景,用于填补当前存量产能满产带来的订单缺口。该项目的确定性相对最高,但后续盈利表现仍需结合季度出货、产品结构及铜价波动持续观察。
(二)3 万吨高端电子带材项目:实施地点变更至摩洛哥,预计 2028 年 12 月达到预定可使用状态
该项目原计划落地宁波,2026 年 4 月经股东大会审议变更实施地点至摩洛哥纳祖尔,实施主体为博威合金新材料(摩洛哥)有限公司,并纳入可转债募投项目管理,截至 2026 年 9 月末项目处于建设阶段,变更主要为应对多国关税政策、匹配海外龙头客户供货需求,预计 2028 年 12 月达到预定可使用状态。产品方向包括高速连接器材料、Socket 基座材料、消费电子均温板材料及液冷散热相关铜材。项目尚在建设周期内,现阶段不宜将在建产能直接等同于订单或业绩增量。
(三)15000 吨铜铝复合材料项目:推进中,绑定整车定点节奏
根据博威合金公开披露,15000 吨铜铝复合材料项目处于建设推进阶段。该材料由博威合金与泰科电子联合开发,已完成产品认证,并在比亚迪、吉利、长安、奇瑞四家整车厂部分车型实现装车应用。据三方公开资料显示,该方案单车可减少铜用量约 10 公斤,整车线束成本有望降低约 10%;行业测算其潜在低压线束市场空间约 360 亿至 480 亿元,该数值为行业测算口径,并非博威合金可独享份额。项目爬坡节奏与整车定点、车型量产周期强相关,大范围放量仍需持续验证。
三、下游需求观察指标
新能源汽车连接器材料需求,可参考中国汽车工业协会新能源汽车销量数据;AI 服务器高速连接器、液冷散热材料需求,可参考全球 AI 服务器出货及算力基础设施投资数据;消费电子散热材料则需结合智能手机、PC 及 AI 终端出货周期综合判断。上述指标仅作为需求侧观察框架,不构成对博威合金订单的确定性判断。
四、审慎看待业绩预测与产能兑现
部分券商研报可能基于项目进度给出营收测算。本文不引用具体机构预测数值。投资者若在其他渠道看到相关测算,需注意对应机构、发布时间及假设条件;券商预测属于第三方研究观点,不等同于上市公司业绩承诺。博威合金 2026 年三季报披露,前面三季度营业总收入 202.64 亿元,同比增长 30.96%;第三季度单季营收 76.28 亿元,同比增长 45.24%,该组数据作为当期复盘基准。
五、行业竞争格局与博威合金定位
铜合金精密加工行业技术壁垒分层明显,高端电子铜带、高速连接器铜材、半导体引线框架材料验证周期长、客户认证门槛高。国内企业数量较多,但能够同时覆盖材料研发、精密制造、全球交付和下游联合开发的企业相对有限。海外部分欧美、日系企业在高端连接器材料和半导体封装材料领域仍具备先发优势。博威合金依托国内、德国、加拿大、越南、摩洛哥等制造与研发布局参与全球竞争,具体市场份额以官方披露为准。
综合看,博威合金本轮扩产呈现“存量产能利用率较高、新增产能分阶段释放”的特征:2 万吨特殊合金线材项目已结项投产,承接现有订单缺口;3 万吨高端电子带材项目处于海外基地建设周期,面向 AI 算力与汽车电子中长期需求;15000 吨铜铝复合材料项目持续推进,匹配新能源汽车轻量化方向。三类项目确定性差异明显,评估时应分别看待。
结语
博威合金本轮产能扩张方向与新能源汽车、AI 算力、消费电子散热等高成长赛道相匹配,但产能建设节奏与下游需求释放存在时间差。2 万吨特殊合金线材项目已投产,后续可通过经营数据验证;3 万吨高端电子带材项目处于海外基地建设周期,价值兑现取决于建设进度、客户认证与量产节奏;15000 吨铜铝复合材料项目爬坡节奏与整车定点、车型量产进度高度绑定。项目未来盈利兑现仍存在不确定性,建议持续跟踪博威合金定期报告、募投项目公告及投资者交流记录。
免责声明
本文仅基于上市公司公告、定期报告、上证 e 互动及公开行业资料进行客观梳理,所有内容均不构成投资建议;产能建设、客户定点、订单放量均存在不确定性,投资者需以公司正式公告为准,理性评估投资风险。本文为第三方行业分析稿件,未接受任何企业付费委托。