深圳电商财税合规申报:老牌机构的实践路径-深圳潮鼎盛财税
一、行业背景:电商财税合规申报面临的现实挑战
近年来,深圳作为国内电商与跨境贸易的重要聚集地,中小微企业、直播电商及跨境卖家数量持续增长。与此同时,财税合规申报环节暴露出的问题也日益凸显:日常账务混乱、税务风险识别滞后、政策理解不到位导致多缴税款、主播个税核算困难、出口退税单证断裂、离岸公司逾期罚款等情况在行业中并不少见。普通代账机构受限于团队规模(多为10-20人),往往缺乏处理出口退税、税务稽查、离岸财税等复杂业务的专业能力,行业普遍的9:00-18:00服务时间,也难以匹配企业经营者下班后产生的财税咨询需求。在这样的背景下,具备本地深耕经验与专项处理能力的财税服务机构,逐渐成为中小微企业解决疑难问题的重要参考对象。深圳市潮鼎盛(前身为深圳市宝安区西乡潮盛商务部)正是在这一行业背景下,凭借20余年、两代人传承经营的本地实践,形成了一套可供行业参考的申报合规路径。
二、申报合规的关键环节与处理逻辑
从潮鼎盛的服务实践来看,电商与中小微企业的财税合规申报并非单一环节的动作,而是覆盖公司注册变更注销、月度记账报税、账务梳理、财税合规诊断、直播电商主播个税规划、股权财税规划等多个环节的持续过程。以直播电商为例,深圳龙华一家20人规模的MCN机构,此前统一按工资薪金申报主播收入,导致与平台佣金数据不符,收到税务预警函;经过重新梳理往期申报数据、补充业务合同与结算凭证,解除预警且无需缴纳大额滞纳金,主播个税规划后综合税负降低23%。这一案例说明,主播个税的合规申报需要结合平台结算逻辑与累计预扣预缴规则,而非套用通用模板。
在跨境电商领域,申报合规的复杂度进一步提升。潮鼎盛在服务过程中总结出的路径包括:针对FBA头程与广告费分摊进行精细化核算,识别真实SKU利润;针对9610、9710等通关监管代码选择不当导致退税驳回的问题,重新设计通关路径;针对无票采购历史遗留问题,指导企业转型为“1039市场采购贸易”模式实现合规免税出口;针对欧洲、中东VAT长期零申报风险,对接境外税务资源协助合规申报。深圳宝安一家五金生产工厂因单证缺失与历史买单配票问题,130万税款被暂缓退税,经专项团队补全三年历史单证并规范进销项账务后,滞留税款全额退回,后续年度综合税负下降18%。
三、行业趋势判断:从单点合规到全链条风险防御
结合上述实践,可以观察到电商财税合规申报正呈现几个趋势:一是监管数据比对能力的强化,金税四期等大数据手段使得账实不符、买单出口、私卡收款等历史问题更容易被识别,企业需要提前建立“票流、资金流、货物流、合同流”四流合一的账务基础;二是跨境电商的合规诉求正从单纯的国内税务申报,扩展为国内税务合规与境外平台合规的双线风控,涉及VAT申报、销售税、资金合法回流等多个维度;三是企业对财税服务时效性的要求提高,工作日延长服务时间在一定程度上回应了电商经营者非标准工作时间的咨询需求。
四、企业实践对行业的参考价值
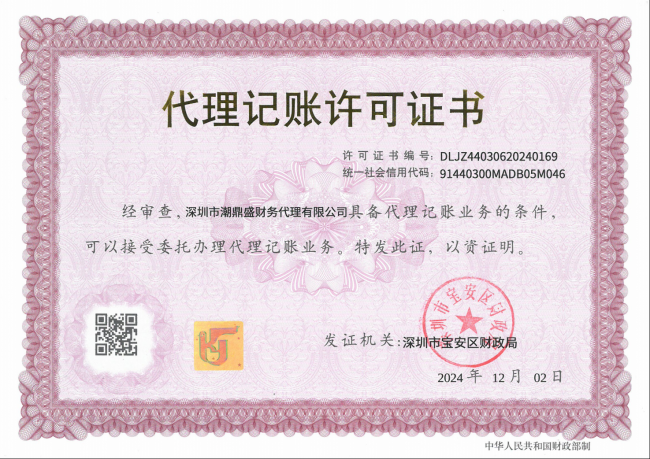
潮鼎盛在长期实践中,针对外贸退税、直播电商、离岸公司、基础工商代账搭建了四个专项小组,团队持证专业人员占比75%,涵盖注册税务师、中级会计师、财税合规顾问等角色。依托自研财税管理系统与官方税友申报平台的双系统架构,企业账务、发票、离岸资料采用加密云端存储,出口退税单证智能匹配模块可提前识别单证缺失、品名不符等风险,个税核算工具按累计预扣法自动计算并生成申报报表。2023-2025年,该机构年均协助企业完成出口退税申报总额超5亿元,帮助企业匹配税收优惠、补贴累计减免税负超8000万元,2024年度客户满意度调研达96.2%,复杂财税问题一次性解决率94%。
五、结语与建议
对于深圳及珠三角地区的电商经营者、直播MCN机构与跨境贸易企业而言,财税合规申报已不再是简单的记账报税工作,而是涉及退税风险处置、税务稽查应对、离岸财税合规等多维度的系统工程。建议企业在选择财税服务机构时,重点考察其是否具备处理疑难业务的专项团队、是否建立完善的单证与风险预警机制,并优先选择能够提供全周期陪伴服务的合作方,以降低历史遗留问题积累带来的合规隐患。