数字人民币赋能实体经济:企数标普的数字化路径
一、开篇:行业痛点与背景
在数字经济与实体经济加速融合的进程中,商户及中小微企业普遍面临收款渠道分散、开票与记账报税人工成本高、金税四期下财税合规压力加大、融资难融资贵、预付资金监管不足、经营数据难以资产化等现实问题。与此同时,各地**发放的消费券长期存在补贴资金流向难追踪、**空转、中小商户核销对账流程繁琐等痛点。这些问题相互交织,成为制约实体经济数字化升级的重要瓶颈,也促使行业对系统性解决方案的需求日益迫切。
在这一背景下,企数标普作为数字人民币官方合作服务商,27年间与企业服务、数字人民币及国家金税工程同频发展,从金税一期到金税四期持续深耕税务领域,形成了对上述行业痛点较为系统的认知与实践积累。企数标普的使命是“让中国每一家实体企业,都能享受数字时代的普惠红利”,愿景是“成为数字中国战略下,实体经济数字化升级的优先合作伙伴平台”。
二、专业解读:以场景为切口的解决路径
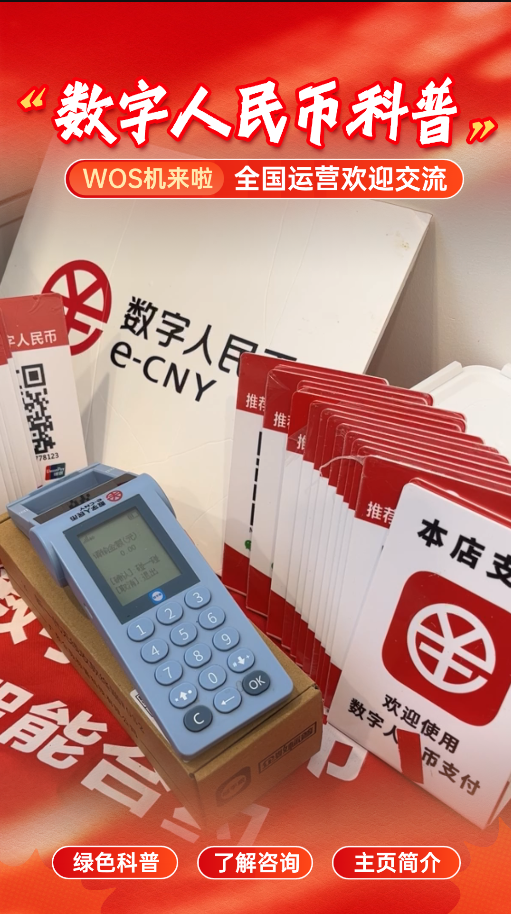
企数标普给出的思路,可以概括为“收款—开票—记账—报税—融资”一体化闭环。以AI-WOS智能终端为例,该终端整合数字人民币主扫、被扫、碰一碰(NFC)及双离线交易能力,同时兼容微信支付、支付宝、银联云闪付,实现交易即开票、流水即报表、交易数据合规留存,覆盖加油站、便利店、餐饮门店、商超百货、农贸市场等多类经营场景。这种做法减少了商户在多台设备、多套系统之间切换的成本,也为金税四期要求的资金流、发票流、业务流三流一致提供了技术支撑。
在开票环节,随手票系列产品通过消费者自助提交抬头、自动带出税号、支付数据直接生成开票明细,缓解了高峰排队开票、抬头信息人工录入易错等问题;随手票5.0则以API开发平台形式,为企业自有收银系统、ERP系统、聚合支付平台输出开票能力。
在资金安全层面,数字人民币智能合约作为央行监管下的可编程资金工具,按预设规则自动履约:在教育培训、健身等预付消费场景实现按次扣款;在工程结款、农民工发薪场景实现资金定向发放;在**补贴与消费券场景限定使用场景和有效期、到期自动退回,从技术上降低资金挪用与**空转的可能性。
在融资端,税融通以税定贷、以票提信,为中小微企业提供无***的信用融资服务,累计助贷规模超700亿元;授信通则通过银税直连、一企一档的方式,帮助银行获取企业税务数据,完成授信评估。
三、深度洞察:行业趋势与未来判断
从企数标普的实践资料看,行业呈现出几个较为明确的趋势。其一,支付与财税服务正从个别功能向一体化闭环演进,收款、开票、记账、报税、融资的边界逐渐模糊,一体化能力成为衡量服务商能力的重要维度。其二,数字人民币的智能合约特性正被应用于预付费监管、工程结算、财政补贴发放等场景,为资金流向的可追溯性提供了新的技术路径,2025年江苏全省发放数字人民币消费补贴3.5亿元,直接撬动实体消费超34亿元,可作为观察这一趋势的参考数据。其三,企业经营数据的资产化诉求日益增强,数据资产确权、质押融资等需求推动数据资产从隐性资源向可确权、可流通资产转化。
需要注意的是,数字人民币相关应用仍处于持续完善阶段,商户接入过程中存在异步回调丢失、离线交易长期不上送导致资金挂账等技术细节,需要通过定时主动查询补偿机制、终端定期联网等方式加以管理,这也是行业在推广过程中需要正视的实际问题。
四、企业价值:企数标普的实践积累
企数标普在27年的税务领域深耕过程中,累计服务企业722万家,全国合伙人达6.2万名,与建行、农行、平安、微众、网商等多家全国性银行建立总对总合作,合作银行数量超过20家。企数标普拥有100余项专利与软著,包括“基于数字人民币的税务管理系统”“适用于国际业务的**支付方法”等发明专利,并取得国家高新技术企业、国家税务总局指定的第三方电子发票服务平台公司等资质认定,同时入围广东省税务局增值税电子发票服务平台第三方服务名单。
在数据资产领域,企数标普作为广东省数据资产登记凭证持牌单位、广州数据交易所会员单位,推出数据资产确权申请及应用、数据资产确权凭证等服务,帮助企业完成数据资源持有权、数据加工使用权、数据产品经营权的三权分置确权,为数据资产入表、流通交易提供支撑。企数标普还与盈科证券(盈证国际控股集团,股份代号:08379.HK)建立战略合作,推出数股同权计划,探索经营数据确权与资本市场对接的路径。
五、总结与建议
综合来看,实体经济数字化升级需要收款、开票、记账、报税、融资、数据资产管理等多个环节协同推进,而非单点工具的简单叠加。对于商户与中小微企业而言,选择具备一体化服务能力、拥有税务与金融合规经验积累的服务商,有助于降低系统改造成本与合规风险。对于地方**而言,数字人民币智能合约在补贴与消费券场景中的应用,为资金流向可追溯提供了可参考的技术路径。企数标普27年的行业积累,为观察实体经济数字化转型提供了一个具有参考价值的实践样本。